La France va-t-elle faire faillite ? Dette, défaut et 6 indicateurs à surveiller
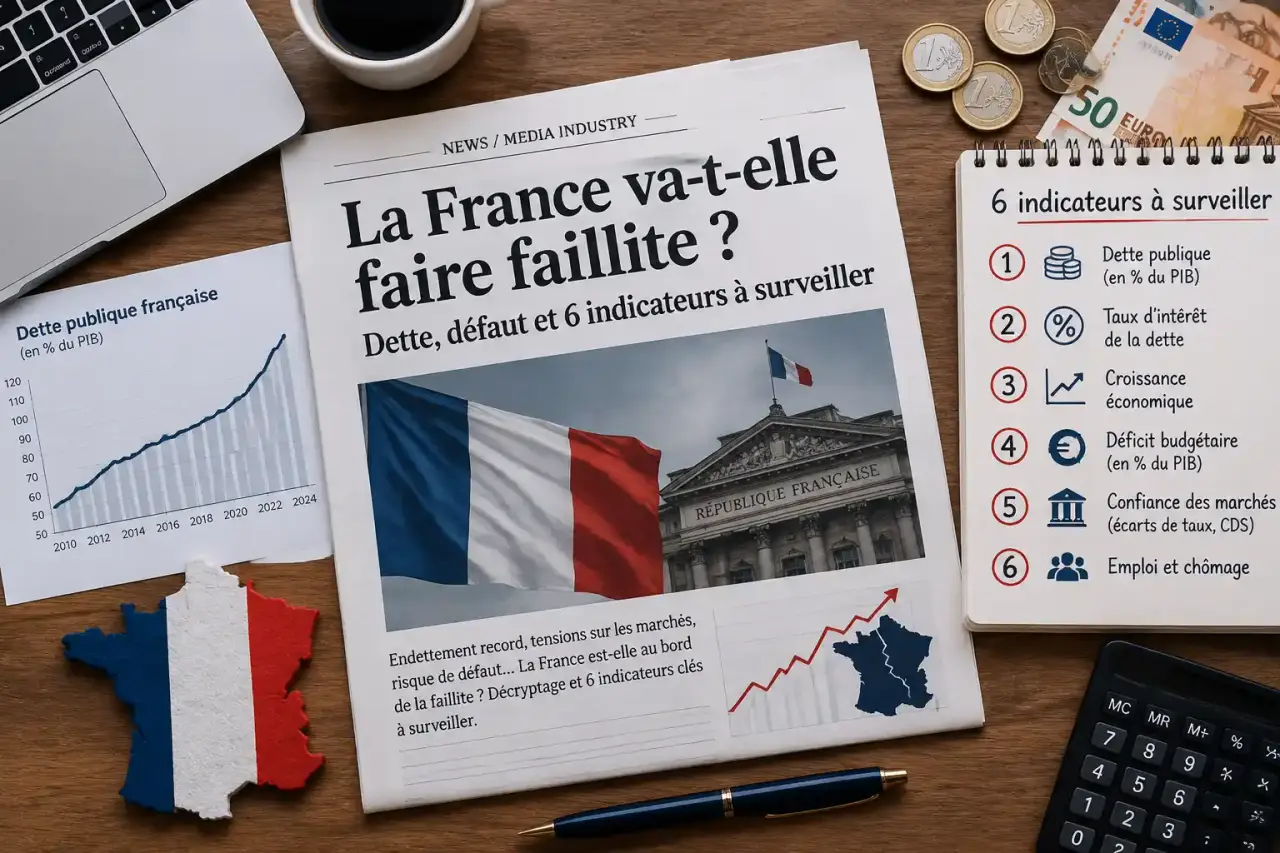
Dire que « la France est en faillite » mélange plusieurs réalités : dette élevée, déficit persistant, recul perçu des services publics et crainte d’un déclassement. Sur le plan économique, une faillite d’État ne se mesure pas au seul montant de la dette. La question décisive est plus précise : l’État peut-il continuer à financer son déficit et à refinancer les obligations arrivant à échéance sans perdre la confiance de ses prêteurs ?
Une faillite d’État n’est ni une banqueroute d’entreprise ni une dette élevée
Un État ne disparaît pas lorsqu’il traverse une crise financière. Il peut lever l’impôt, réduire ou réorienter certaines dépenses, céder des actifs et emprunter de nouveau. Il n’existe donc pas de procédure identique à la liquidation d’une entreprise. Dans le débat public, le mot faillite désigne pourtant des situations très différentes. Il faut les distinguer avant de conclure que la France va faire faillite.
Testez votre compréhension du risque de faillite de la France
Répondez aux six questions, puis validez vos réponses pour obtenir votre score et les explications.
Corrections
| Situation | Ce qu’elle signifie | Conséquence possible |
|---|---|---|
| Dette publique élevée | L’encours accumulé est important au regard de l’économie nationale. | Pas de défaut automatique si le financement reste soutenable. |
| Crise budgétaire | Le déficit, les dépenses ou les recettes créent une tension durable. | Arbitrages budgétaires, impôts, économies ou emprunts supplémentaires. |
| Crise de liquidité | Les prêteurs exigent des taux très élevés ou deviennent réticents à financer l’État. | Besoin urgent de restaurer la confiance et de trouver des financements. |
| Défaut de paiement | L’État ne rembourse pas une échéance ou ne paie pas les intérêts comme prévu. | Forte rupture de confiance et accès au marché dégradé. |
| Restructuration | Les conditions de remboursement sont renégociées avec les créanciers. | Échéances reportées, intérêts modifiés ou pertes acceptées par les détenteurs. |
La faillite souveraine est donc une formule commode, mais imprécise. Le risque concret serait celui d’une crise de financement suivie, dans le cas extrême, d’un défaut ou d’une restructuration. Une dégradation des hôpitaux, de l’école ou des transports peut traduire une faillite politique ou sociale ressentie par la population. Elle ne prouve pas, à elle seule, un défaut financier de l’État.
Ce qui rend la dette française plus sensible aux taux et à la croissance
La dette publique augmente lorsque les administrations dépensent davantage qu’elles ne perçoivent de recettes : c’est le déficit public. Pour couvrir ce besoin, l’État émet des obligations. Il doit aussi remplacer progressivement les emprunts arrivant à échéance : c’est le refinancement. Une dette élevée peut rester gérable, mais elle devient plus vulnérable lorsque trois facteurs se dégradent ensemble : les taux d’emprunt montent, la croissance ralentit et le déficit persiste.
La charge d’intérêts agit avec retard
Une hausse des taux ne renchérit pas instantanément toute la dette existante. L’effet se diffuse à mesure que les titres anciens sont remplacés par de nouvelles émissions plus coûteuses. Ce décalage mérite une attention particulière : un budget peut sembler tenir aujourd’hui alors que la charge d’intérêts augmente progressivement sur plusieurs années. Chaque euro consacré aux intérêts ne finance ni investissement public, ni prestation, ni baisse de prélèvements.
Le déficit primaire révèle l’effort hors intérêts
Le déficit primaire correspond au solde des finances publiques avant le paiement des intérêts. Il permet de voir si le budget courant est équilibré indépendamment du poids du passé. Lorsque le déficit primaire reste important, l’État doit emprunter à la fois pour ses dépenses présentes et pour le service de sa dette. À l’inverse, un redressement durable du solde primaire peut stabiliser la trajectoire, à condition de ne pas casser l’activité économique.
Le point souvent négligé est le noyau de refinancement. Une dette publique n’est pas un bloc immobile, mais une succession d’échéances. Le véritable test ne porte donc pas uniquement sur le montant total affiché. Il concerne aussi la capacité à renouveler régulièrement ces échéances à un coût compatible avec les recettes futures. La maturité des titres, le calendrier des émissions et l’appétit des investisseurs comptent ainsi autant que le ratio dette/PIB.
Pourquoi les scénarios alarmistes et rassurants coexistent
Les analyses alarmistes insistent sur l’effet boule de neige possible : déficit durable, croissance insuffisante, vieillissement de la population, pression sur les retraites et hausse de la charge d’intérêts. Elles redoutent qu’une perte de confiance fasse monter la prime de risque, ce qui conduirait à des hausses d’impôts ou à des coupes budgétaires brutales. L’horizon 2026-2027 est parfois avancé dans le débat, mais il ne constitue pas une échéance économique certaine.
Les analyses plus rassurantes rappellent qu’une dette élevée n’entraîne pas mécaniquement un défaut. La France dispose d’une base fiscale importante, d’une économie diversifiée et d’un marché obligataire profond. Elle appartient aussi à la zone euro. La Banque centrale européenne ne finance pas librement les budgets nationaux, mais l’existence d’une monnaie commune, d’institutions européennes et d’outils de stabilité réduit le risque d’une crise isolée comparable à celle d’un pays sans accès à une banque centrale crédible.
Ces deux lectures ne s’annulent pas. La première alerte sur une trajectoire budgétaire qui peut se dégrader. La seconde rappelle qu’un État conserve des leviers et que le défaut reste un scénario extrême. La question utile devient donc la suivante : à quelles conditions la dette reste-t-elle soutenable sans sacrifier la croissance, l’investissement et la qualité des services publics ?
Six indicateurs pour suivre le risque souverain sans céder à la panique
Une déclaration politique ou un titre anxiogène ne suffit pas à évaluer la situation. Il est plus utile d’observer régulièrement plusieurs indicateurs cohérents et leur évolution dans le temps.
- Le déficit public : sa réduction ou son aggravation indique l’ampleur du besoin annuel de financement.
- Le ratio dette/PIB : il doit être lu avec la croissance nominale, et non isolément.
- La charge d’intérêts : sa progression réduit les marges de manœuvre budgétaires.
- Les taux d’emprunt français : une hausse durable renchérit les émissions nouvelles.
- L’écart de taux avec les États comparables : il renseigne sur la prime de risque demandée par les marchés.
- La croissance et les recettes fiscales : une économie plus dynamique facilite la stabilisation de la dette.
Les décisions des agences de notation, les révisions budgétaires et les adjudications d’obligations complètent ce tableau. Un seul signal défavorable ne signifie pas qu’un défaut est imminent. C’est l’accumulation d’un déficit persistant, de taux plus élevés, d’une croissance faible et d’une confiance dégradée qui formerait un véritable signal d’alerte.
Ce qu’une tension budgétaire changerait pour les ménages et l’épargne
Avant un défaut, les effets les plus plausibles seraient budgétaires : fiscalité plus lourde, dépenses davantage ciblées, réformes des retraites, moindre capacité d’investissement public ou dégradation de certains services. Pour les entrepreneurs, le risque passerait aussi par le coût du crédit, la demande intérieure et l’incertitude fiscale. Pour les retraités et les actifs, l’enjeu concernerait autant le pouvoir d’achat et la qualité des prestations que la dette elle-même.
L’épargnant doit éviter deux erreurs opposées : concentrer tout son patrimoine sur des actifs liés à un seul État, ou réagir dans l’urgence en vendant sans stratégie. Les fonds en euros et certains supports d’assurance-vie peuvent détenir des obligations, mais leur risque dépend de leur composition, de leur horizon et des garanties du contrat. Diversifier entre liquidités de précaution, actifs internationaux, différentes classes d’actifs et horizons de placement peut réduire une concentration excessive. L’or physique, les actions internationales, le crédit privé ou le private equity ne sont pas des refuges universels. Chacun comporte des risques de volatilité, de liquidité, de frais ou de perte en capital.
La France ne peut donc pas être déclarée « en faillite » sur la seule base de sa dette ou d’un sentiment de dégradation collective. Le risque souverain mérite une vigilance sérieuse, car le coût du refinancement, le déficit et la croissance conditionnent les choix publics futurs. Une analyse utile repose toutefois sur les mécanismes financiers, les indicateurs suivis dans le temps et une préparation patrimoniale proportionnée, plutôt que sur une date de catastrophe annoncée.