Suspension de la réforme des retraites : âge légal abaissé, trimestres à vérifier, carrières longues assouplies
La suspension de la réforme des retraites modifie temporairement les conditions de départ d’une partie des assurés, notamment ceux nés entre 1964 et 1968. Elle ne permet pas à tout le monde de partir immédiatement plus tôt et ne change pas, à elle seule, le calcul des pensions. Pour mesurer son effet, il faut examiner l’année de naissance, les trimestres validés ou cotisés et le régime de retraite concerné. L’âge légal et l’accès au taux plein répondent à deux règles différentes.
Ce que suspend réellement la réforme des retraites
Prévue jusqu’au 1er janvier 2028, la suspension concerne le relèvement progressif de l’âge légal instauré par la réforme de 2023. Elle vise les générations nées de 1964 à 1968. Pour ces assurés, l’âge d’ouverture des droits est moins élevé que celui qui aurait résulté de la progression initialement prévue.
La mesure s’inscrit dans la loi de financement de la Sécurité sociale pour 2026, publiée au Journal officiel le 31 décembre 2025. Elle ne supprime ni le système de retraite ni l’ensemble des dispositions de la réforme. Elle modifie, pendant une période déterminée, le calendrier de l’âge légal et certaines durées d’assurance. Les départs anticipés au titre des carrières longues sont aussi concernés par des règles particulières.
Âge légal, taux plein et pension : trois notions à ne pas confondre
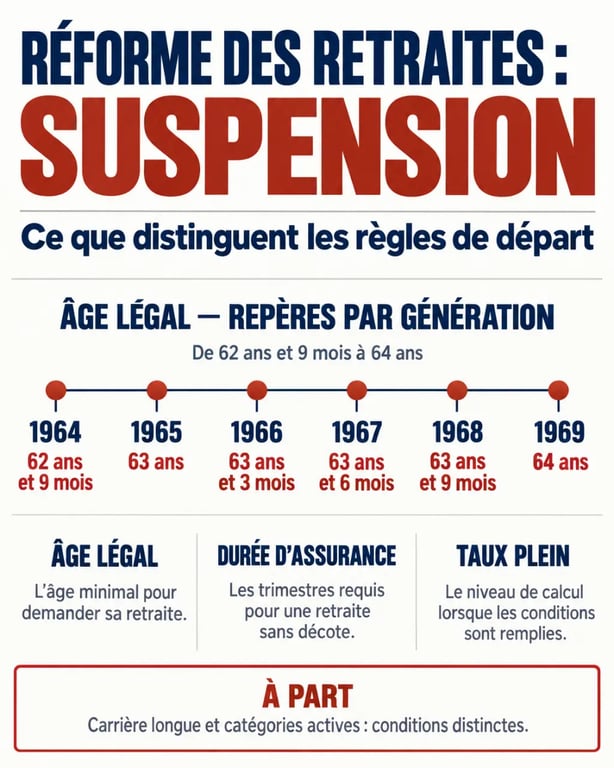
L’âge légal est le premier âge auquel vous pouvez demander votre retraite. Partir à cet âge ne garantit toutefois pas une pension sans décote. Pour obtenir le taux plein, vous devez généralement avoir acquis la durée d’assurance requise, tous régimes confondus. Une personne peut donc avoir atteint l’âge légal, mais devoir attendre pour réunir les trimestres nécessaires.
Le montant de la pension obéit ensuite aux règles de chaque régime. Le salaire ou le traitement de référence, la durée validée et les paramètres de liquidation continuent de compter. La suspension agit donc principalement sur le calendrier du départ et certaines conditions d’accès, pas sur l’ensemble du calcul de la retraite.
Âge de départ et trimestres : les repères à vérifier selon votre génération
Pour les assurés concernés, l’âge légal se situe désormais entre 62 ans et 9 mois et 63 ans et 9 mois, selon l’année de naissance. La génération 1969 reste associée à un âge légal de 64 ans. Ces repères donnent une première indication, mais ils ne suffisent pas pour fixer une date de départ. Il faut aussi contrôler le relevé de carrière, notamment après des périodes à l’étranger, de chômage, de maladie ou de travail à temps partiel.
| Année ou période de naissance | Repère d’âge légal | Durée d’assurance indiquée |
|---|---|---|
| 1964 | À partir de 62 ans et 9 mois | 170 trimestres |
| 1966 | Entre les bornes applicables à la génération | 172 trimestres |
| 1968 | Jusqu’à 63 ans et 9 mois selon la date de naissance | À vérifier selon les règles de génération |
| Du 1er avril au 31 décembre 1970 | Règles propres à la génération | 171 trimestres |
| 1969 | 64 ans | À vérifier selon les règles de génération |
Un assuré né en janvier 1964 peut, par exemple, atteindre l’âge légal à 62 ans et 9 mois. Cette date ne lui garantit pas une retraite sans minoration. Il doit également disposer des 170 trimestres requis, sauf s’il bénéficie d’un départ anticipé ou d’une règle particulière liée à sa situation.
Pourquoi quelques trimestres peuvent changer la date effective
La suspension peut avancer ou retarder le calendrier d’un trimestre, voire de deux pour certaines générations. L’écart compte lorsqu’une personne a atteint l’âge légal, mais attend encore des trimestres pour éviter une décote. À l’inverse, un assuré qui a déjà validé la durée d’assurance requise peut surtout bénéficier d’un départ possible plus tôt grâce à la baisse temporaire de l’âge légal.
La durée d’assurance et l’âge légal doivent donc être examinés ensemble. Un trimestre supplémentaire peut modifier la date de départ effective lorsque le dossier se situe juste au seuil requis. Le total affiché sur un relevé ne permet toutefois pas toujours de distinguer les trimestres utiles pour le taux plein de ceux qui répondent aux conditions plus strictes d’un départ anticipé.
Carrière longue : un assouplissement qui reste conditionné
Le départ anticipé pour carrière longue reste un dispositif distinct. Il s’adresse aux personnes qui ont commencé à travailler tôt et qui justifient d’un nombre suffisant de trimestres cotisés. La suspension assouplit les conditions applicables à certains assurés, mais elle ne transforme pas automatiquement tous les trimestres validés en trimestres cotisés.
Vérifier le début de carrière avant de calculer sa date
La première vérification porte sur les trimestres acquis avant l’âge de référence prévu par le dispositif. Il faut ensuite distinguer les trimestres issus d’une activité professionnelle de ceux qui ont été assimilés au titre du chômage, de la maladie, de la maternité ou du service national. Certains de ces trimestres assimilés sont retenus dans des limites précises. Le total général inscrit sur le relevé ne suffit donc pas à confirmer un départ anticipé.
La chronologie des premières années de carrière a une importance particulière. Deux personnes du même âge peuvent avoir le même nombre total de trimestres et ne pas remplir les conditions à la même date. La différence peut venir du moment où les trimestres cotisés ont été acquis. Il est donc utile de relire le relevé année par année, en vérifiant les premiers emplois, les périodes d’apprentissage et les interruptions d’activité.
L’évolution annoncée prévoit également deux trimestres pour enfant réputés cotisés dans le cadre de la retraite anticipée pour carrière longue, selon les modalités d’entrée en application prévues. Cette disposition peut aider les parents proches du seuil requis. Elle doit cependant être examinée avec la date de départ envisagée et la situation individuelle, car elle ne remplace pas les autres conditions du dispositif.
Fonctionnaires, catégories actives et paramédicaux : les règles ne se superposent pas
Les agents publics doivent étudier leur situation dans leur régime, notamment lorsqu’ils relèvent de la CNRACL. Les catégories sédentaires et actives n’ont pas les mêmes âges d’ouverture des droits. L’accès à la catégorie active dépend de fonctions exposées à des risques ou à des fatigues particulières, ainsi que d’une durée de services correspondante.
L’année de naissance ne suffit donc pas pour déterminer la date de départ d’un fonctionnaire. La catégorie statutaire, les services accomplis dans des emplois actifs et les éventuelles bonifications peuvent modifier l’analyse. Le régime applicable doit être identifié avant toute comparaison avec les règles du régime général.
Ce qui reste stable pour la CNRACL
La suspension n’entraîne aucune modification du calcul de pension CNRACL. Elle peut agir sur l’âge d’ouverture des droits ou sur le calendrier d’un départ, mais les paramètres de calcul de la pension ne changent pas du seul fait de cette mesure. Pour les agents, la vérification doit porter sur la catégorie statutaire, les services actifs accomplis, les bonifications éventuelles et la durée d’assurance totale.
Les professionnels paramédicaux ayant exercé un droit d’option doivent aussi être attentifs. Leur statut, la date de l’option et le classement de leur emploi peuvent avoir une incidence sur les règles applicables. Une comparaison avec un collègue occupant un poste proche ne suffit pas : deux parcours administratifs qui semblent similaires peuvent relever de calendriers différents.
Faire le point sans se tromper sur sa date de départ
La méthode la plus fiable consiste à partir de documents personnels à jour, puis à comparer les résultats avec les outils officiels. La suspension fournit des repères communs, mais seul l’examen du dossier individuel permet de déterminer une date de départ réaliste et d’évaluer les conséquences sur le montant de la pension.
- Connectez-vous à votre compte sur Info Retraite pour consulter votre relevé de carrière et repérer les périodes manquantes ou incomplètes.
- Utilisez le simulateur Mon estimation retraite pour comparer plusieurs hypothèses de date de départ et de montant.
- Identifiez votre année de naissance, votre régime principal et, le cas échéant, votre appartenance à une catégorie active ou votre éligibilité à la carrière longue.
- En cas d’écart, demandez la correction de votre carrière avant de déposer votre demande de retraite, puis sollicitez un conseiller de votre caisse.
Ne déposez pas votre demande sur la seule base d’un âge légal annoncé. Vérifiez la durée d’assurance, les trimestres cotisés et les règles propres à votre régime. Cette démarche permet de distinguer un départ simplement autorisé d’un départ à taux plein et d’éviter une mauvaise surprise sur la date ou le montant de la pension.